
Taux des prêt travaux : comment bien choisir son offre en 2026
Comparer les taux prêt travaux en 2026 : comprendre les offres pour un bon choix
En 2026, le marché du financement de la rénovation reste très concurrentiel avec une large palette d’offres disponibles. Le taux prêt travaux est un indicateur fondamental pour déterminer le coût réel de votre crédit. Il reflète le taux annuel effectif global (TAEG), qui intègre non seulement le taux nominal mais aussi tous les frais annexes, ce qui le rend indispensable pour comparer efficacement les différentes propositions bancaires.
Le choix de l’offre prêt travaux 2026 nécessite donc une analyse précise. Les taux observés varient généralement entre 1 % et 5 % selon le profil de l’emprunteur, le montant emprunté, la durée et le type de travaux financés. À titre d’exemple, un prêt travaux destiné à une rénovation énergétique obtient souvent un meilleur taux que celui d’un prêt à finalité plus générale.
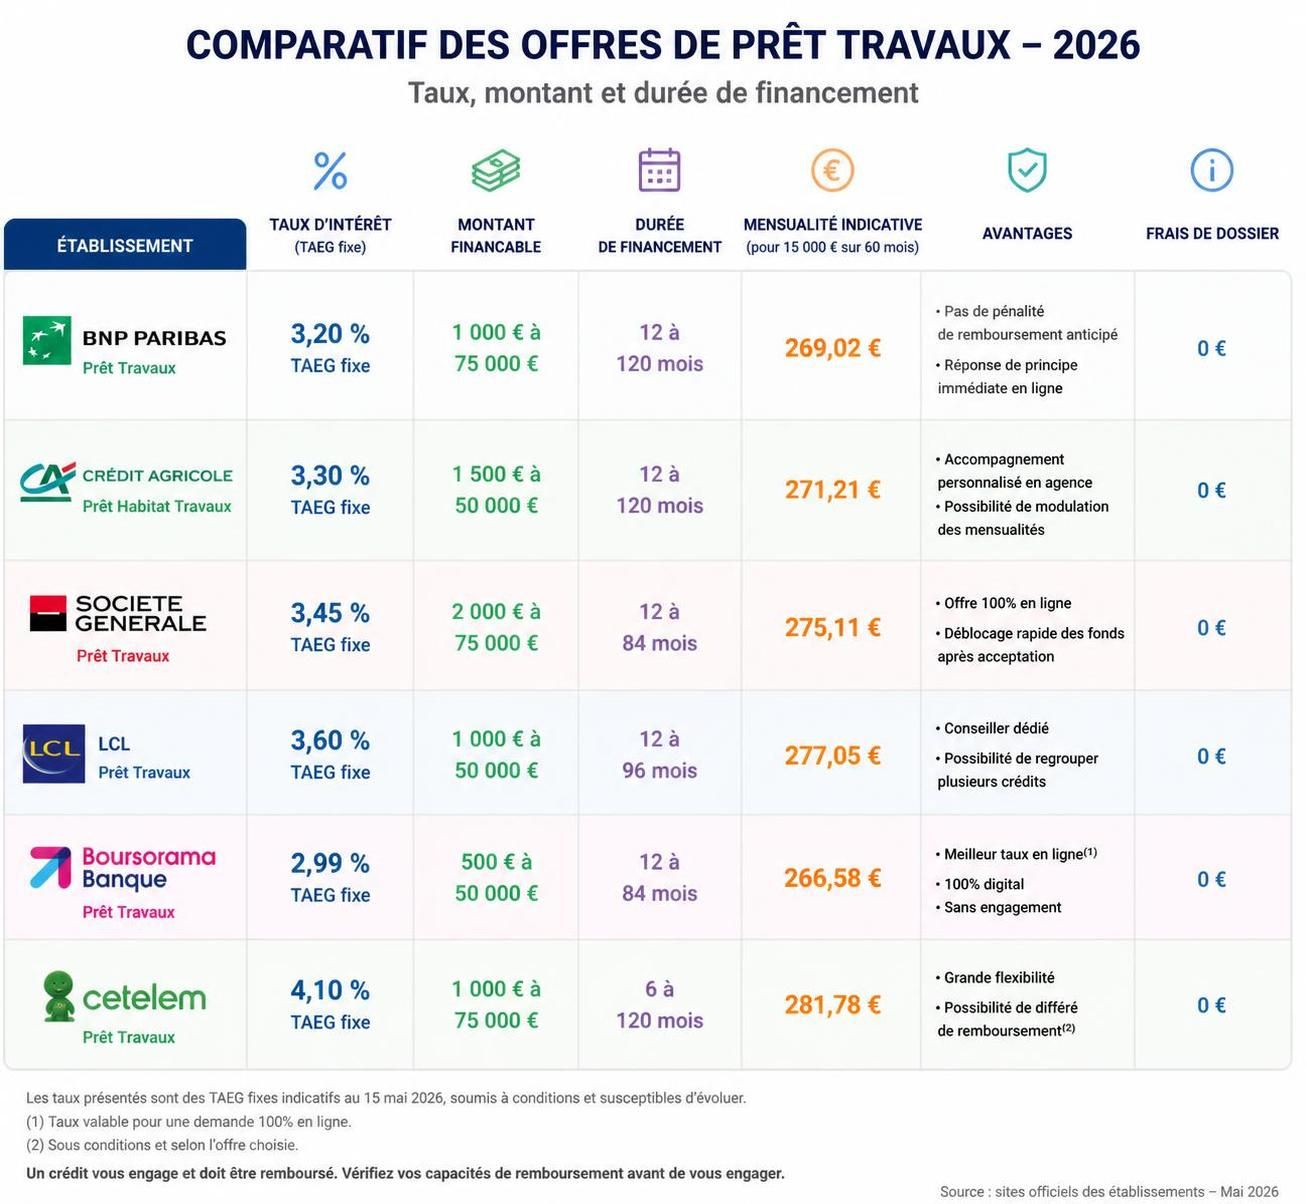
Un tableau comparatif des taux prêt travaux en 2026 vient illustrer cette diversité et aider à orienter vos demandes de simulation prêt travaux :
| Organisme de crédit | Types de travaux | Montant proposé | TAEG indicatif |
|---|---|---|---|
| Pro BTP | Tous travaux | 5 000 à 20 000 € | À partir de 1 % |
| AXA | Rénovation énergétique | 2 500 à 75 000 € | 2 – 4 % |
| CIC | Rénovation énergétique | 3 000 à 75 000 € | À partir de 1,75 % |
| Crédit Agricole | Rénovation énergétique | Jusqu’à 10 000 € | 4,4 – 6,2 % selon région |
| Crédit Mutuel | Rénovation énergétique | Jusqu’à 75 000 € | 2 – 4 % |
| Caisse d’Épargne | Rénovation énergétique | Jusqu’à 50 000 € | 3,5 – 5 % |
| Banque Populaire | Rénovation énergétique | 1 000 à 75 000 € | 3,5 – 5,5 % |
| Boursorama | Rénovation énergétique | 2 000 à 50 000 € | 3 – 5,6 % |
| Société Générale | Tous travaux | 1 000 à 75 000 € | 4,5 – 5,5 % |
| Banque Postale | Rénovation énergétique | 1 000 à 30 000 € | 3 – 4,5 % |
| Cetelem | Tous travaux | 200 à 75 000 € | 1,5 – 8,6 % selon durée |
| MAAF | Tous travaux | 3 000 à 75 000 € | 3,1 – 5 % |
| Cofidis | Tous travaux | 500 à 35 000 € | 1 – 8,7 % selon durée |
| GMF | Tous travaux | 3 000 à 46 000 € | 4,7 – 6 % |
| Sofinco | Tous travaux | 1 000 à 75 000 € | 2,9 – 5 % |
| BNP | Rénovation énergétique | 760 à 50 000 € | 4,9 – 6 % |
La diversité des taux prêt travaux en 2026 confirme l’importance de bien analyser chaque proposition et de réaliser une simulation prête travaux personnalisée. Sachez que dans certains cas, un taux plus élevé sur une courte durée peut être économiquement plus avantageux qu’un taux bas sur un prêt très long.
Pour guider vos démarches, n’hésitez pas à consulter des ressources spécialisées qui vous aideront à comparer différentes offres en fonction de votre projet et à simuler avec précision votre capacité d’emprunt.
Déterminer le montant et la durée du prêt travaux : conseils pratiques
Avant même de choisir un prêt, il est essentiel d’établir précisément le montant que vous devez emprunter. Il s’agit souvent d’une étape délicate car le financement travaux doit couvrir l’ensemble des dépenses, sans générer un surcoût inutile.
Une demande de devis auprès d’artisans spécialisés est incontournable pour obtenir une vision claire des coûts. À ce stade, vous ne vous engagez à rien, mais vous obtenez un aperçu chiffré des travaux envisagés, ce qui facilitera la constitution de votre dossier bancaire.
Le montant des prêts travaux varie généralement entre 1 000 € et 75 000 €. Un montant inférieur à 1 000 € est souvent insuffisant, tandis qu’au-delà de 75 000 €, il s’agira plutôt d’un prêt immobilier classique. Sachez aussi que chaque organisme financier impose parfois des plafonds spécifiques à vos projets. Par exemple, pour un projet évalué à 60 000 €, il est contre-productif de chercher un prêt dont le plafond est fixé à 46 000 € si vous ne pouvez pas compléter par vos ressources personnelles.
La durée du prêt impacte directement le coût total de votre crédit. Un remboursement rapide entraîne des mensualités plus élevées mais une économie sur les intérêts. À l’inverse, un remboursement étalé diminue la contrainte mensuelle au prix d’un coût total majoré.
Évaluer votre capacité de remboursement
L’estimation de la durée du prêt travaux doit se faire en fonction de votre situation financière. Vous pouvez envisager :
- Un prêt court (12 à 36 mois) si votre trésorerie et vos revenus vous le permettent. Cela réduira le taux d’intérêt et le coût global.
- Un prêt moyen (36 à 84 mois) courant pour beaucoup de travaux de rénovation avec un bon équilibre entre mensualité et durée.
- Un prêt long (plus de 84 mois) pour limiter l’impact sur le budget mensuel, mais avec un coût total plus élevé.
Par exemple, un crédit de 30 000 € sur 72 mois à 3 % TAEG aura une mensualité plus abordable, mais vous paierez forcément plus d’intérêts qu’en 24 mois. La clé est de trouver la bonne balance selon vos priorités.
Pour bien choisir la durée et le montant du prêt, faites une simulation prêt travaux en ligne. Ce type d’outil vous donnera une idée précise des mensualités et du coût total selon plusieurs scénarios.
Quels types de travaux financer avec un prêt travaux en 2026 ?
Les offres de prêt travaux en 2026 couvrent une grande variété de projets. Choisir un prêt adapté à la nature de vos travaux est crucial pour optimiser le taux et accéder parfois à des aides spécifiques.
Travaux pris en charge par les prêts classiques
Les prêts travaux classiques sont généralement très flexibles, finançant à la fois :
- Des travaux d’aménagement intérieur comme la pose de cloisons ou le changement de revêtements sols et murs.
- Des travaux de décoration et d’embellissement.
- Des extensions de maison, création de vérandas ou ouverture de pièces.
- Des rénovations diverses (toiture, plomberie, électricité, menuiseries).
Ces prêts s’adressent à tous, sans condition particulière de nature écologique, et conviennent parfaitement aux projets de rénovation classique ou d’aménagement personnel.
Prêts dédiés à la rénovation énergétique
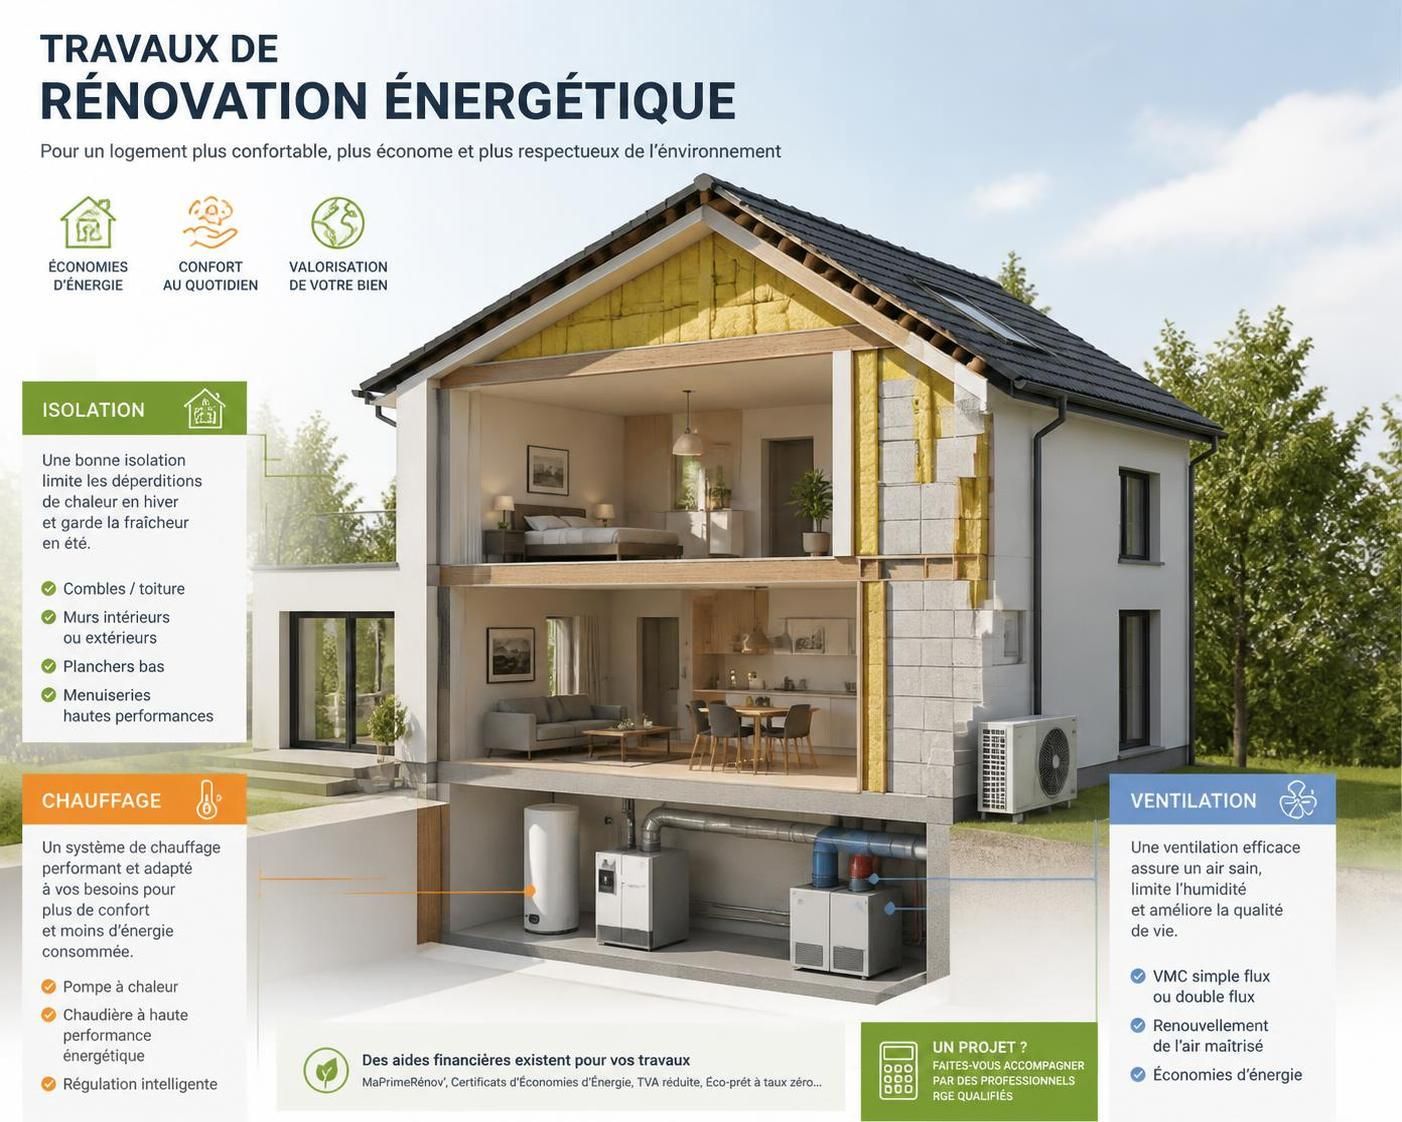
Certaines offres privilégient explicitement les travaux d’économies d’énergie. Pour y prétendre, vous devrez justifier du caractère écologique de vos travaux, comme :
- Isolation thermique (combles, murs, planchers).
- Installation ou remplacement d’équipements de chauffage à haute performance énergétique (pompes à chaleur, chaudières à condensation).
- Pose d’équipements utilisant des énergies renouvelables.
- Rénovation de la ventilation avec installation de VMC double flux.
Le cas échéant, ces prêts proposent des taux plus avantageux et vous donnent accès à des aides publiques telles que MaPrimeRénov’ ou les Certificats d’Économies d’Énergie. Mais attention, pour bénéficier de ces dispositifs, les travaux doivent être réalisés par un artisan certifié RGE (Reconnu Garant de l’Environnement).
Un prêt travaux immobilier séparé de ces offres plus spécifiques existe pour financer la globalité du projet, notamment si le montant dépasse les plafonds habituels des prêts à la consommation. Mais il s’agit souvent d’un crédit plus long et souvent à taux plus élevé.
Pour approfondir ce sujet, consultez notre guide complet sur les travaux de rénovation énergétique indispensables en 2026.
Les conditions prêt travaux en 2026 : éléments à ne pas négliger
Le taux prêt travaux communiqué par un organisme ne suffit pas à lui seul pour faire un choix éclairé. D’autres éléments méritent votre attention.
L’assurance emprunteur
Peu obligatoire mais fortement recommandée, l’assurance protège l’emprunteur en cas d’incapacité de remboursement liée à un accident, une maladie, ou un décès. Son coût est inclus dans le TAEG, ce qui peut influencer votre choix d’offre.
Frais annexes et pénalités
Ces frais peuvent comprendre :
- Les frais de dossier, souvent offerts en 2026 mais à vérifier.
- Les pénalités en cas de remboursement anticipé ou de modification du contrat.
- Les pénalités pour modification d’échéances ou report de mensualités.
Chaque organisateur applique ses propres conditions. Il est donc pertinent de privilégier les offres sans frais de remboursement anticipé, ou avec des pénalités faibles en cas de changement.
Les garanties sur les conditions du prêt
Avant de signer, vérifiez les éléments suivants :
- Le taux d’intérêt fixe ou variable.
- La durée et la fréquence des mensualités.
- Les modalités en cas de difficulté de remboursement.
- La prise en compte des aides publiques dans le financement.
En cas d’incertitude ou difficulté à comparer les offres, un accompagnement personnalisé peut être très utile : consultez sur comment choisir les meilleurs artisans partenaires pour maintenir la qualité globale.
Financer sa rénovation 2026 : astuces pour bien choisir son prêt et éviter les erreurs courantes
Le financement rénovation ne se limite pas à trouver le prêt au meilleur taux. Plusieurs astuces permettent de sécuriser votre projet :
- Construire un dossier solide : Justifiez vos revenus, disposez d’un apport personnel pertinent, et préparez vos devis d’artisans.
- Comparer plusieurs organismes : Ne vous limitez pas à la banque historique. Des acteurs spécialisés en prêts travaux ou les mutualistes peuvent offrir des conditions plus attractives.
- Faire appel à des artisans certifiés RGE : C’est souvent la condition sine qua non pour bénéficier d’aides liées aux prêts travaux dédiés à la rénovation énergétique.
- Simuler plusieurs scénarios : L’impact de la durée de remboursement sur le coût total est souvent sous-estimé. Pensez à bien comparer les simulations de crédit travaux adaptées à votre profil.
- Anticiper les imprévus : Prévoyez une marge financière pour couvrir les dépassements fréquents dans les projets de rénovation.
Ces conseils prêt travaux tirés d’expériences terrain vous permettront de maîtriser votre budget et réduire les mauvaises surprises. Une préparation rigoureuse inclut aussi la gestion des aides (MaPrimeRénov’, éco-PTZ), qui peut alléger considérablement le montant emprunté.
Enfin, gardez en tête qu’un devis unique ne suffit pas : confronter plusieurs propositions permet souvent de négocier sérieusement le prix global. Sur ce point, l’accès à plusieurs devis d’artisans qualifiés assure la transparence et la qualité d’exécution. Cela peut vous faire économiser jusqu’à 30 % sur le montant total des travaux.