
Tva travaux rénovation local professionnel : ce qu’il faut savoir en 2026
Comprendre les taux de TVA applicables aux travaux de rénovation dans les locaux professionnels en 2026
La fiscalité liée à la TVA sur les travaux de rénovation dans un local professionnel est un sujet qui demande une attention précise en 2026, car les règles peuvent sembler complexes. En effet, selon la nature des travaux, l’ancienneté du bâtiment et l’usage du local, les taux applicables varient entre 20 %, 10 % et 5,5 %. Toutefois, dans le cas spécifique des locaux professionnels, le taux normal de 20 % prévaut dans la majorité des cas, contrairement aux logements d’habitation où des taux réduits sont souvent admis.
Pour bien gérer un chantier, il faut d’abord distinguer si le local concerné est exclusivement professionnel ou mixte, c’est-à-dire qu’il comprend à la fois une partie habitation et une partie activité professionnelle. Cette distinction sera déterminante pour l’application du taux de TVA et doit être clairement précisée dans le devis et la déclaration. Par exemple, un cabinet médical au sein d’un immeuble comportant également des appartements sera soumis à une fiscalité propre à son affectation. La règle sur les locaux professionnels éligibles à la TVA à 10 % en rénovation illustre bien les conditions à respecter, mais celles-ci sont en général restrictives.
Pour un local 100 % professionnel, comme un bureau, un commerce ou un atelier, les interventions de rénovation, entretien ou amélioration s’assimilent fiscalement à des travaux sur du neuf ou assimilés, ce qui signifie que la TVA due reste à 20 %. Cette nuance est importante pour les artisans et entreprises du bâtiment, car elle influe directement sur la facturation, le devis et la gestion comptable. Par exemple, un changement de la couverture d’un magasin de 30 ans sera taxable au taux normal même si les travaux sont qualifiés “d’entretien”.
Enfin, il est essentiel de rappeler que l’artisan est responsable de l’application correcte du taux de TVA en fonction du contexte. Une erreur peut entraîner des redressements fiscaux et pénaliser lourdement la trésorerie. Pour cela, tenir compte des critères d’ancienneté, de nature des travaux, et d’usage du local professionnel est fondamental. Pour approfondir ce sujet, il est utile de consulter un guide détaillé sur les taux de TVA en bâtiment selon l’usage et la nature des travaux.
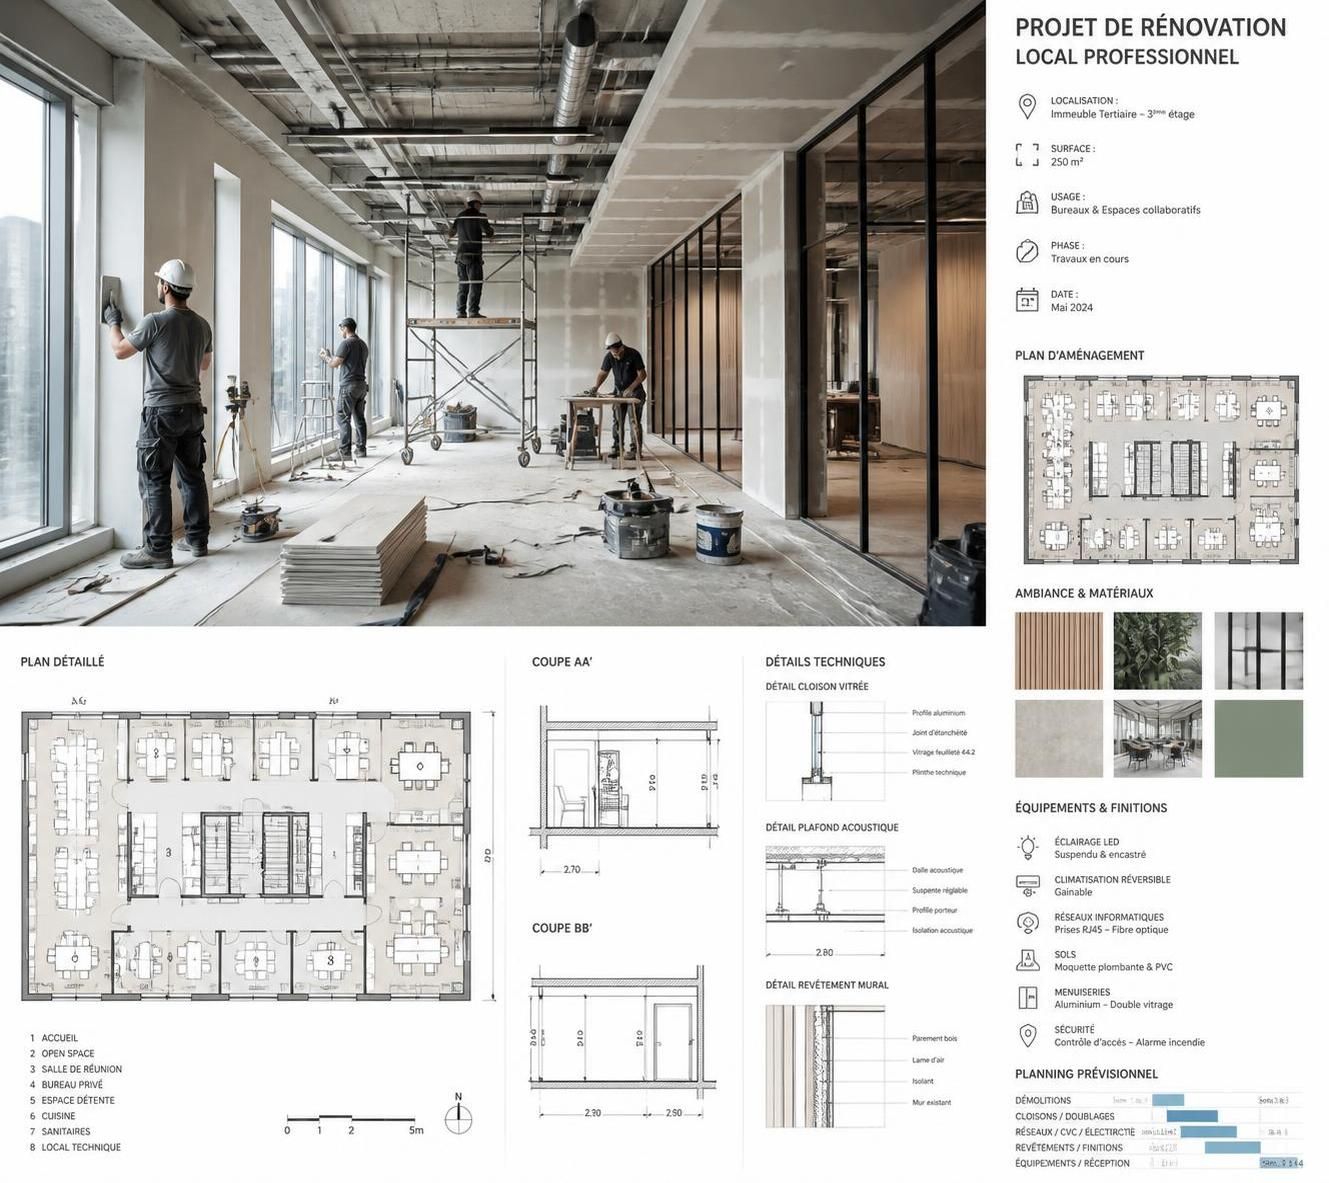
Cas d’application du taux normal de TVA (20 %) pour les locaux professionnels rénovés
Dans la pratique, le taux normal de 20 % s’applique systématiquement dans plusieurs scénarios liés à la rénovation des locaux professionnels. Voici les situations les plus courantes :
- Construction neuve ou locaux neufs : Tout local professionnel construit il y a moins de deux ans est considéré comme un bien neuf. Les travaux, même s’ils correspondent à des ajustements ou à de la rénovation, restent soumis à 20 %.
- Travaux majeurs assimilés à une reconstruction : Lorsque les travaux touchent le gros œuvre au point d’assimiler l’opération à une reconstruction ou créent une surface supplémentaire dépassant 10 % de la surface existante, le taux normal s’applique.
- Locaux strictement professionnels : Qu’importe l’ancienneté du bâtiment, si le local est à usage exclusivement professionnel (bureaux, ateliers, commerces), la TVA reste à 20 %.
- Matériaux et équipements achetés directement par le client : Si le propriétaire du local s’approvisionne lui-même en matériaux, seul le service de pose bénéficie éventuellement d’un taux réduit (dans les cas où il est applicable), tandis que les matériaux restent taxés à 20 %.
- Installation d’équipements spécifiques : Depuis le début de 2025, la pose ou fourniture de chaudières fonctionnant aux combustibles fossiles dans les locaux professionnels est soumise à 20 %, ce qui s’inscrit dans un contexte gouvernemental plus strict autour de la transition énergétique.
Ces règles imposent une vigilance permanente lors de l’établissement du devis, la facturation et la déclaration fiscale. En particulier, lors de travaux importants en sous-traitance, la notion d’autoliquidation de la TVA doit être explicitée et respectée. Cela garantit une gestion conforme à la règlementation fiscale, évitant ainsi les risques de double imposition ou d’erreur de déclaration.
Par exemple, une entreprise qui rénove un local administratif de 15 ans effectuera une pose d’éclairage LED et un rafraîchissement des peintures. La part main-d’œuvre et matériaux liés aux peintures sera facturée avec une TVA à 20 %, dans ce contexte professionnel, sauf si une partie du local est affectée à l’habitation, ce qui peut alors ouvrir une porte au taux réduit sur la partie concernée.
Pour mieux évaluer ces situations, il convient d’observer attentivement ces distinctions et se référer à des ressources spécialisées comme le guide complet sur la TVA travaux et taux en 2026, qui synthétise ces règles avec une mise à jour constante des mesures fiscales.
Conditions d’application du taux réduit de 10 % pour la rénovation dans les locaux mixtes
La situation devient plus nuancée lorsque les bâtiments ont une double vocation : une partie est réservée à l’habitation (résidence principale ou secondaire, locative etc.) et l’autre est dédiée à une activité professionnelle. En 2026, cette zone dite « mixte » fait l’objet d’une réglementation stricte pour l’application du taux réduit de 10 %.
Le taux intermédiaire de 10 % vise principalement les travaux d’amélioration, transformation ou entretien effectués dans un logement achevé depuis plus de deux ans. Pour qu’il soit applicable dans un local professionnel, voici les conditions indispensables :
- La partie du bâtiment concernée doit être clairement affectée à un usage d’habitation. Le taux réduit ne peut s’appliquer que sur cette portion, même si l’entreprise intervient sur l’ensemble du bâtiment.
- Le logement doit être achevé depuis plus de deux ans. Cette règle est contrôlée via une attestation standardisée (Cerfa 1301-SD) signée par le client, qui certifie l’usage habitation et la date d’achèvement.
- L’entreprise doit fournir et poser les matériaux et équipements. Si le client achète lui-même les fournitures, celles-ci restent au taux normal de 20 %, et seuls les travaux et la pose bénéficient du taux à 10 %.
- La nature des travaux doit correspondre à des opérations de rénovation ou d’entretien, excluant les extensions ou rénovations lourdes qui aboutiraient à un immeuble neuf fiscalement.
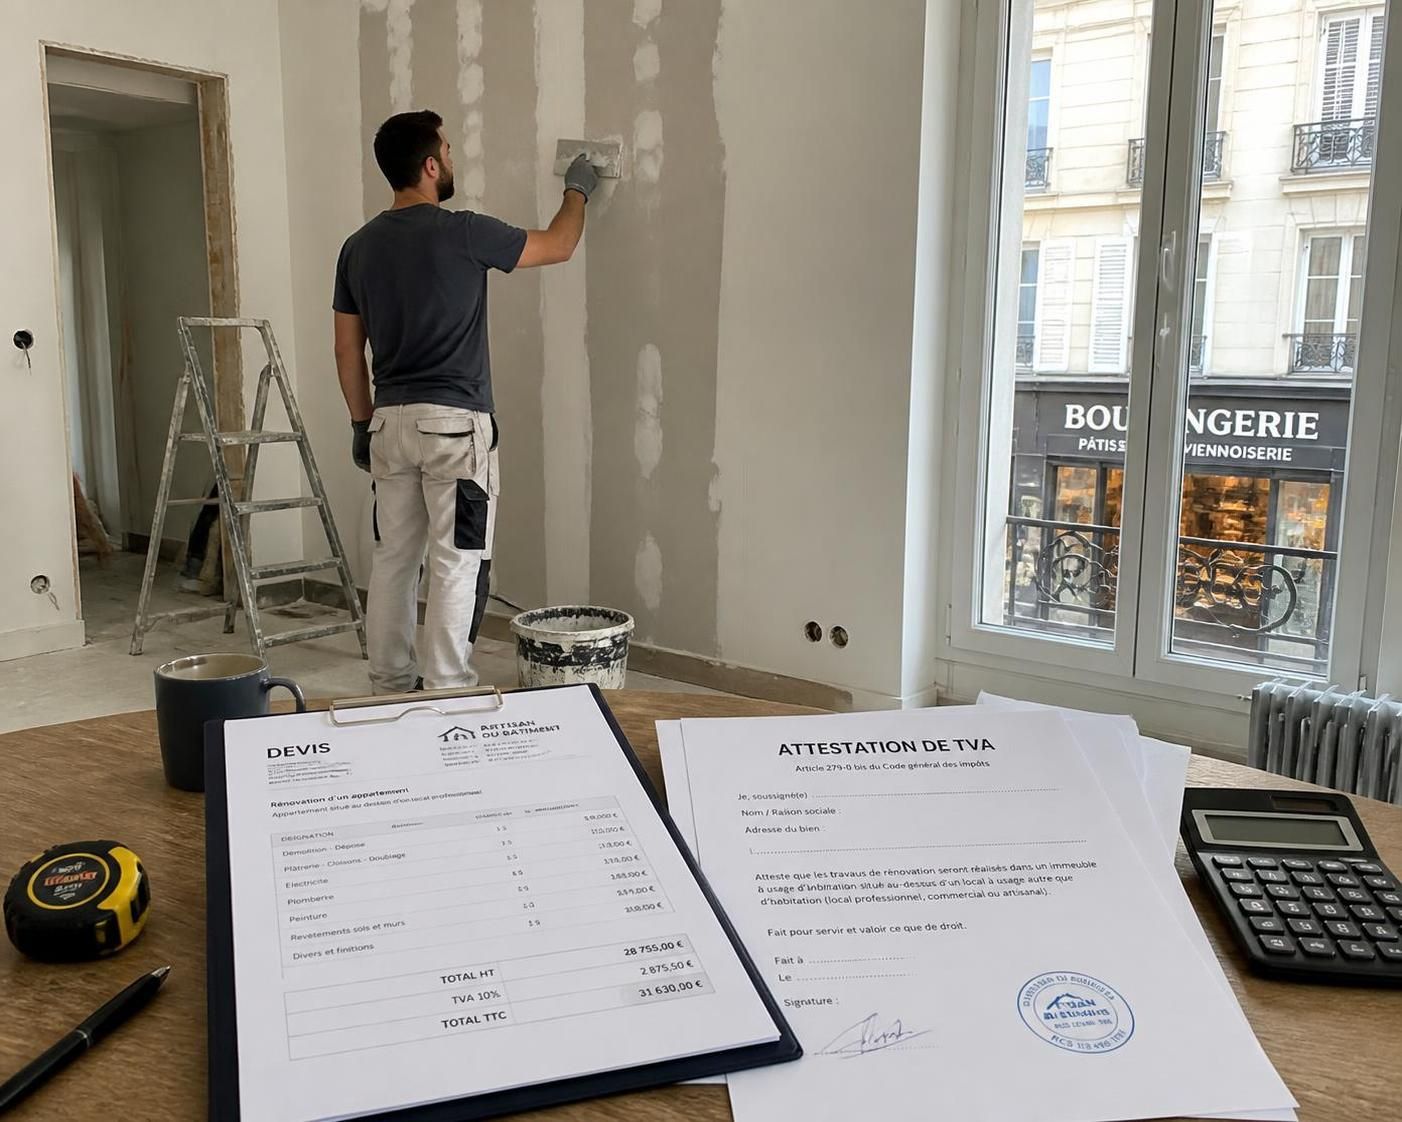
Un exemple typique serait la rénovation d’un appartement situé au-dessus d’un local commercial : la remise à neuf des parquets, l’amélioration électrique ou la plomberie bénéficient de la TVA intermédiaire à 10 %, tandis que la partie commerciale en dessous reste taxée à 20 %.
Dans un autre cas, un bureau transformé partiellement en logement temporaire peut devenir éligible pour cette TVA à 10 % sur la moitié rénovée à usage habitation. Cependant, dans la pratique, ce type d’interventions demande une claire distinction dans les devis et factures pour éviter un redressement. Les artisans doivent aussi s’assurer que le logement respecte bien la notion de logement achevé depuis plus de deux ans et que le client remplit correctement l’attestation obligatoire.
Pour s’orienter dans cette complexe réglementation et adapter les devis aux situations spécifiques, consulter des articles spécialisés est fortement conseillé, notamment ceux sur les conditions d’application de la TVA à 10 % ou 20 % dans les travaux selon l’usage du local.
TVA à 5,5 % : spécificités des travaux de rénovation énergétique dans les locaux professionnels
Le taux réduit à 5,5 % vise exclusivement les travaux d’amélioration de la performance énergétique dans un logement d’habitation achevé depuis plus de deux ans. Le cas d’application dans les locaux professionnels est donc très limité voire quasi inexistant, sauf s’il s’agit d’une partie affectée à l’habitation ou si certaines conditions très strictes sont réunies.
En effet, le taux à 5,5 % s’applique principalement aux travaux tels que :
- Isolation thermique des murs, combles, planchers.
- Installation ou remplacement d’équipements performants : chaudières à condensation, pompes à chaleur, fenêtres à haute performance énergétique (Uw ≤ 1,3 W/m².K).
- Systèmes de ventilation mécaniques contrôlés (VMC double flux, hygroréglables).
- Production d’eau chaude sanitaire performante utilisant des énergies renouvelables.
Pour bénéficier de ce taux dans une partie dédiée à l’habitation dans un bâtiment mixte, il est impératif que :
- Le logement soit achevé depuis plus de deux ans avec la mention certifiée sur le Cerfa.
- Les matériaux et équipements répondent précisément aux critères techniques arrêtés par l’administration fiscale, ce qui peut exclure certains produits dits “écologiques” mais non conformes aux normes.
- La prestation inclut à la fois la fourniture et la pose par l’entreprise, le seul achat direct par le client d’équipements solaires ou thermodynamiques faisant basculer la taxe à 20 % sur cette partie.
Par exemple, la pose d’une pompe à chaleur air-eau dans un bureau est imposée au taux normal de 20 %, mais si l’installation se fait dans une partie logement d’un immeuble mixte, le taux de 5,5 % peut s’appliquer, à condition de respecter toutes les conditions réglementaires. À noter qu’à partir de 2025, la fourniture ou la pose de chaudières aux combustibles fossiles dans les bâtiments professionnels est toujours soumise au taux normal, renforçant ainsi la volonté gouvernementale d’accélérer la transition énergétique.
Dans ce cadre, l’artisan ou l’entreprise doit vérifier scrupuleusement tous ces critères au moment de la préparation du devis et de la facturation, et documenter en détail chaque taux pour éviter un redressement au contrôle fiscal.
Pour approfondir cette thématique, un guide complet sur la TVA réduction et travaux de rénovation énergétique en 2026 offre des repères précis et exemples d’application récents.
Formalités administratives incontournables : attestation Cerfa et autoliquidation en sous-traitance
L’application des taux réduits de TVA (10 % et 5,5 %) en rénovation impose des obligations administratives strictes. La pièce maîtresse est l’attestation simplifiée Cerfa 1301-SD que le client professionnel ou particulier signe avant le début des travaux. Ce document confirme que le bien est affecté à l’habitation et achevé depuis plus de deux ans, sans quoi seuls le taux normal s’appliquera.
Depuis mars 2025, cette procédure remplace les anciennes attestations normales et simplifiées, ce qui a simplifié la gestion tout en renforçant la traçabilité. Les artisans doivent intégrer cette étape dans leur processus habituel de devis et facturation. En cas d’oubli ou de non-respect, le risque de redressement fiscal assorti d’intérêts de retard et de pénalités financières importantes est réel.
Par ailleurs, dans le cadre de la sous-traitance, notamment fréquente dans le secteur du bâtiment, la réglementation de l’autoliquidation de la TVA s’applique en B2B. Cela signifie que le sous-traitant facture hors taxe à l’entreprise principale, cette dernière devant collecter et reverser la TVA à l’administration fiscale. Cette mention doit obligatoirement figurer sur les factures avec la référence réglementaire précise.
Cet assujettissement requiert une compréhension claire du positionnement contractuel : si vous travaillez directement pour un client final, les règles normales de TVA s’appliquent, y compris les taux réduits. À l’inverse, en sous-traitance, la facture HT simplifie techniquement les opérations mais nécessite une vigilance accrue. Mal appliquer l’autoliquidation peut engendrer des contentieux financiers longs et coûteux.
Une bonne organisation administrative s’impose donc, avec :
- La collecte systématique des attestations Cerfa signées avant facturation.
- La vérification de l’usage du local et de son ancienneté auprès du client.
- La distinction claire sur les devis entre les lignes au taux normal et réduits.
- L’intégration correcte de la mention d’autoliquidation sur les factures sous-traitantes.
Enfin, ces démarches réglementaires, bien que précises, permettent d’optimiser le montage financier du chantier et d’anticiper les aides financières ou dispositifs de soutien auxquels le client peut prétendre.
Pour plus d’informations sur ces démarches et la facturation adaptée, consultez notre article sur la méthode pour établir un devis précis et conforme aux règles fiscales.
| Type de travaux | Local concerné | Condition principale | Taux de TVA applicable |
|---|---|---|---|
| Construction neuve | Local professionnel ou logement | Logement ou local < 2 ans | 20 % (taux normal) |
| Travaux d’amélioration / entretien | Logement habitation achevé > 2 ans | Fourniture + pose, attestations signées | 10 % (taux intermédiaire) |
| Travaux de rénovation énergétique | Logement habitation achevé > 2 ans | Critères techniques stricts + attestation | 5,5 % (taux réduit) |
| Travaux dans local professionnel | Local professionnel uniquement | Tous types de travaux | 20 % (taux normal) |
| Travaux dans local mixte (pro+habitation) | Part habitation uniquement | Attestation + travaux rénovations | 10 % ou 5,5 % selon travaux |