
Comment bénéficier d’un prêt travaux à taux 0 pour financer vos rénovations
Les bases du prêt travaux à taux 0 : comprendre le dispositif pour bien financer vos rénovations
Le prêt travaux à taux 0, souvent appelé éco-prêt à taux zéro (éco-PTZ), est une aide financière particulièrement prisée pour la rénovation énergétique des habitations. Ce dispositif, soutenu par l’État, permet aux propriétaires de bénéficier d’un financement sans intérêts pour réaliser des travaux qui améliorent la performance énergétique de leur logement. Contrairement à un prêt classique, les intérêts ne sont pas facturés, ce qui allège considérablement la charge financière et permet aux ménages d’envisager plus sereinement leurs projets de rénovation.
Pour être éligible, plusieurs conditions doivent être réunies. Tout d’abord, votre logement doit avoir été construit avant au moins deux ans. Le bien doit également être votre résidence principale, ce qui exclut les résidences secondaires ou les investissements locatifs. La nature des travaux financés est spécifique : ils doivent impérativement participer à l’amélioration énergétique. Ainsi, l’isolation, le remplacement des systèmes de chauffage, l’installation de dispositifs de régulation thermique, ou encore le remplacement des menuiseries peuvent être concernés.
Un autre aspect important concerne la demande elle-même. Le prêt est proposé par des banques partenaires ayant signé une convention avec l’État. Cela signifie qu’il n’est pas accessible via tous les établissements bancaires, mais seulement ceux participant à l’éco-prêt. Parmi ces partenaires, on retrouve notamment le Crédit Mutuel, une banque coopérative avec une forte présence locale. Pour initier votre demande, il est donc essentiel de vous renseigner auprès de votre banque afin de vérifier votre éligibilité et les modalités spécifiques mises en place.
Le montant maximal du prêt peut atteindre jusqu’à 50 000 euros, selon la nature et l’étendue des travaux prévus. Le remboursement s’étale généralement sur une période pouvant aller jusqu’à 15 ans. Ce délai offre une flexibilité appréciable pour adapter les mensualités à votre capacité financière sans risquer de vous surendetter. De plus, il est possible de cumuler cet éco-prêt avec d’autres aides à la rénovation, comme MaPrimeRénov’ ou les certificats d’économie d’énergie, à condition que ces aides ne financent pas les mêmes postes de travaux.
Parmi les travaux éligibles, on cite par exemple :
- L’isolation thermique des murs, combles, ou planchers.
- Le remplacement d’un système de chauffage vétuste par une chaudière à condensation, une pompe à chaleur ou une chaudière biomasse.
- La mise en place de systèmes de ventilation performants.
- La réalisation d’une étude thermique préalable pour certains projets complexes.
Ces prérequis garantissent que le prêt est utilisé pour des rénovations effectives visant à réduire la consommation d’énergie, ce qui a un impact positif à la fois sur l’environnement et sur votre facture énergétique.
Étapes et conditions pour obtenir un prêt à taux zéro en rénovation énergétique
Le parcours à suivre pour bénéficier d’un prêt à taux zéro est simple mais doit être rigoureusement respecté pour éviter tout rejet de dossier. Premièrement, il faut définir précisément le projet de rénovation. Cela passe souvent par la réalisation d’un diagnostic ou d’un audit énergétique. Ce document officiel détaille les points faibles de votre logement en matière d’isolation, chauffage et ventilation, et identifie les travaux les plus efficaces pour réduire la consommation d’énergie.
Après avoir établi ce diagnostic, vous pouvez monter un dossier de financement auprès de votre établissement bancaire partenaire. La banque vérifiera alors les conditions d’éligibilité relatives au logement, à votre situation, ainsi qu’à la nature des travaux envisagés. Un élément à surveiller est également la facturation des travaux : les devis devront correspondre aux critères du prêt, et il est souvent recommandé de faire appel à des entreprises certifiées RGE (Reconnu Garant de l’Environnement), un gage de sérieux et de conformité.
Une fois la demande de prêt déposée, la banque instruit le dossier. Cette phase peut durer de quelques jours à plusieurs semaines selon l’établissement, la complexité des travaux et la complétude des pièces fournies. Il est donc conseillé de planifier ce temps d’instruction dans votre calendrier de travaux, afin d’éviter tout retard dans le début des travaux.
Un tableau résume les principales conditions et étapes clés :
| Étape | Description | Conditions principales |
|---|---|---|
| Diagnostic énergétique | Analyse de la performance énergétique du logement | Réalisé par un professionnel certifié |
| Devis travaux | Estimation précise des coûts par des artisans certifiés RGE | Travaux éligibles à l’éco-PTZ |
| Dépôt de la demande | Soumission du dossier à la banque partenaire | Respect des critères d’éligibilité, logement et travaux |
| Instruction bancaire | Examen du dossier et décision | Complétude du dossier |
| Déblocage des fonds | Versement du prêt avant ou pendant les travaux | Respect du planning de travaux |
Il est important de noter que le prêt travaux à taux 0 peut couvrir tout ou partie des coûts des rénovations. Il n’est pas nécessaire de financer l’intégralité des travaux via ce prêt, ce qui permet notamment de compléter avec d’autres aides ou prêts bancaires classiques.
Pour consulter des informations officielles sur les conditions de ce prêt, vous pouvez vous référer à Service Public ou aux ressources disponibles sur France Rénov’. Ces sites apportent des détails à jour et pratiques pour chaque étape-clé.
Quels travaux maison peuvent être financés grâce au prêt à taux zéro ?
La diversité des travaux éligibles au prêt à taux zéro est assez large mais encadrée afin de garantir un réel gain énergétique. La rénovation énergétique comporte plusieurs postes, souvent combinés dans un même projet global pour maximiser l’économie d’énergie.
Les familles de travaux les plus courantes sont :
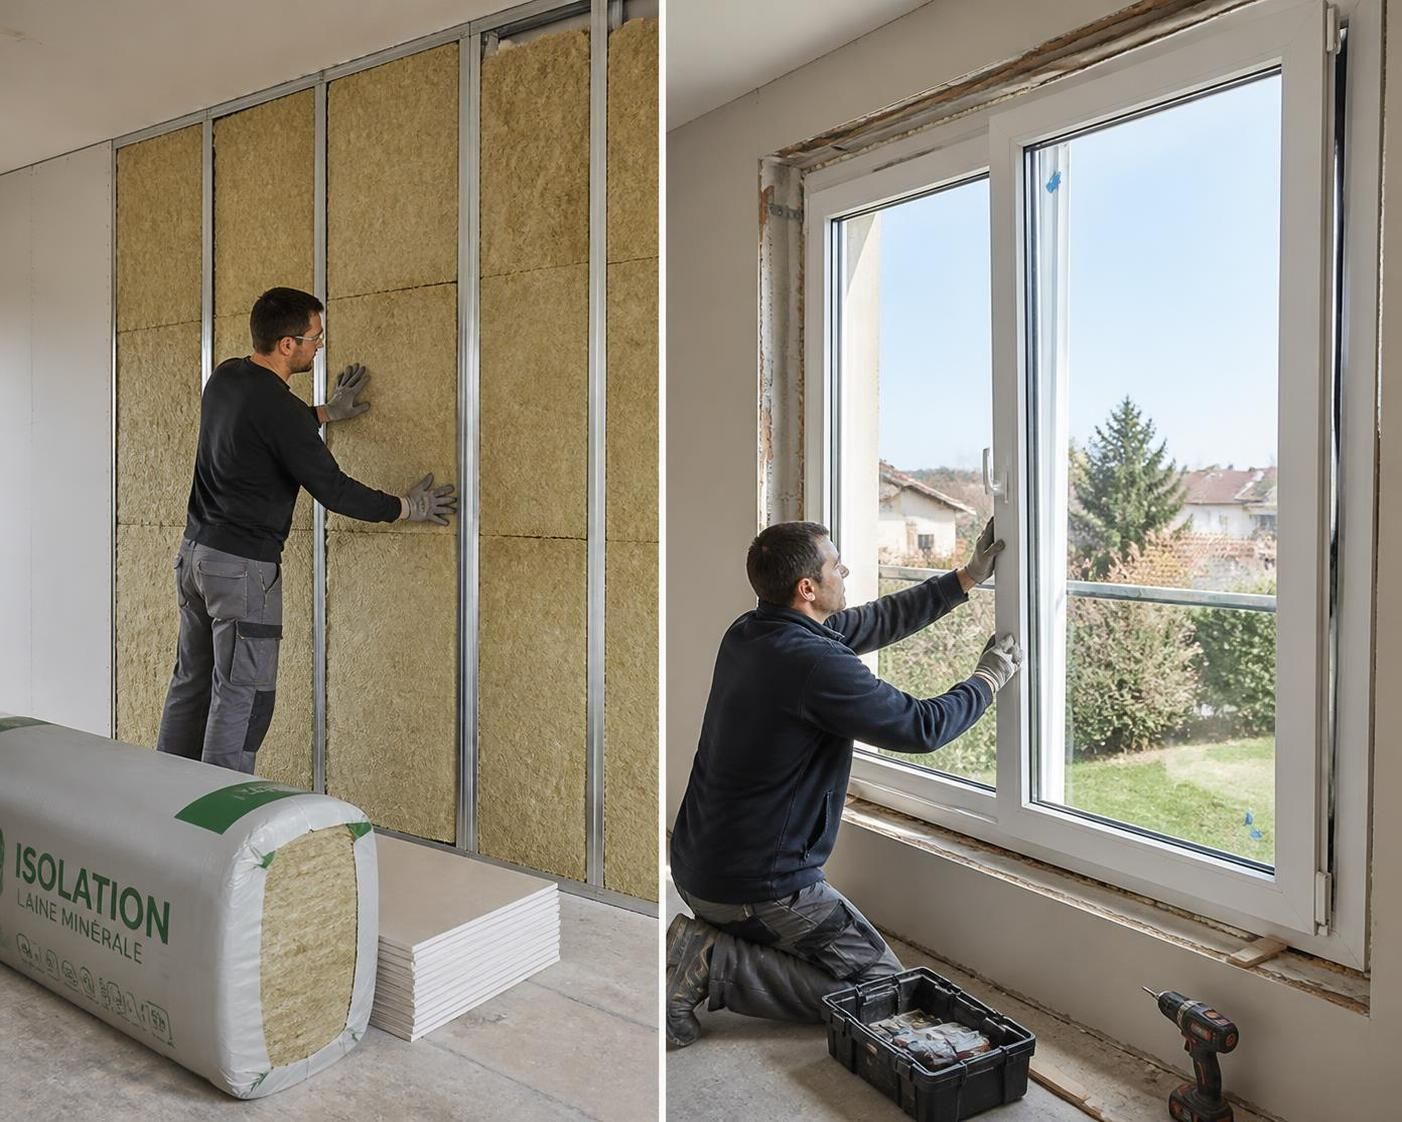
- Isolation thermique : murs extérieurs ou intérieurs, combles, planchers bas. Une bonne isolation est la base de toute rénovation efficace, car elle limite les pertes de chaleur.
- Chauffage et production d’eau chaude : remplacement d’une chaudière ancienne par un modèle plus performant (condensation, pompe à chaleur, chaudière biomasse), installation d’appareils utilisant les énergies renouvelables.
- Ventilation : pose ou amélioration de systèmes de ventilation pour garantir une qualité d’air optimale tout en contrôlant les pertes énergétiques.
- Menuiseries : remplacement de fenêtres et portes-fenêtres par des modèles double vitrage ou à isolation renforcée.
Il est par ailleurs possible d’inclure des travaux connexes en lien direct avec l’amélioration thermique, à condition qu’ils fassent partie d’un bouquet de travaux défini. Par exemple, vous pouvez faire réaliser simultanément une isolation des murs et le remplacement du système de chauffage.
Ce bouquet de travaux est aussi au cœur du dispositif pour bénéficier du prêt. Chaque chantier doit viser une réelle réduction des consommations énergétiques et doit pouvoir être justifié par une étude thermique.
En pratique, imaginez un propriétaire qui décide de remplacer sa vieille chaudière fioul par une pompe à chaleur moderne tout en isolant ses combles. Le coût total, pouvant atteindre plusieurs dizaines de milliers d’euros, peut être pris en charge par un prêt à taux zéro, complété par d’autres aides.
Un point également important : ces travaux représentent des investissements durables. Outre l’allègement des factures énergétiques, ils valorisent votre bien immobilier et améliorent votre confort au quotidien. Les travaux d’isolation limitent les sensations de paroi froide, les changements de fenêtre réduisent le bruit extérieur, etc.
Pour en savoir plus sur les détails des travaux finançables et les règles applicables, le site ANIL propose une présentation claire et détaillée.
Optimiser votre financement rénovation avec le prêt à taux zéro et autres aides
L’avantage principal du prêt à taux zéro est d’alléger le coût du crédit grâce à l’absence d’intérêts. Néanmoins, ce n’est pas la seule aide financière disponible pour vos travaux maison. La stratégie gagnante, souvent utilisée par les professionnels du chantier et les conseillers rénovation, est de combiner plusieurs solutions.
Voici une liste de subventions et aides complémentaires que vous pouvez solliciter en même temps que l’éco-PTZ :
- MaPrimeRénov’ : aide directe aux ménages pour financer différents types de travaux énergétique.
- Certificats d’économie d’énergie : un dispositif qui oblige les fournisseurs d’énergie à aider financièrement la rénovation énergétique.
- Aides locales : bonifications, subventions ou prêts spécifiques proposés par les collectivités territoriales.
- Taux de TVA réduit : applicable sur les travaux de rénovation énergétique dans les résidences principales.
- Prêt avance rénovation (PAR+) : un autre prêt à taux 0 cumulable sous certaines conditions avec l’éco-PTZ.
Cette diversité vous permet de réduire sensiblement le reste à charge. Par exemple, un projet d’isolation des combles avec changement de chaudière peut bénéficier de l’éco-PTZ, de MaPrimeRénov’, et des CEE, ce qui peut couvrir jusqu’à 70-80% du coût global selon la situation.
Pour orchestrer au mieux ces différentes aides, il est conseillé de faire appel à un conseiller spécialisé, souvent disponible via des plateformes comme France Rénov’ ou auprès des offices locaux de l’énergie. Leur expertise est précieuse pour éviter des refus liés à de mauvaises combinaisons d’aides ou des erreurs dans les dossiers.
Enfin, rappelez-vous que toute aide financière doit toujours être validée avant le démarrage des travaux. Signer un devis ou commencer le chantier avant l’accord officiel peut entraîner la perte des subventions ou des prêts. Ce point nécessite de la rigueur dans la planification de votre rénovation.
Pour approfondir la gestion des aides et la cohérence du financement, notre article sur le choix du taux et des prêts travaux fournit un panorama clair et à jour des meilleures pratiques.
Les précautions et conseils pour réussir votre demande de prêt travaux à taux zéro en 2026
Si l’éco-prêt à taux zéro est une opportunité financière intéressante, il demande néanmoins d’être prudent dans sa préparation pour éviter des déconvenues. Plusieurs conseils pratiques sont essentiels :
- Confirmer l’éligibilité des travaux : avant de signer un devis, vérifiez que les prestations correspondent bien aux critères du prêt.
- Faire appel à un artisan certifié RGE : cette certification est souvent obligatoire pour que les travaux soient admissibles aux aides.
- Ne pas débuter les travaux avant l’accord : lancez la procédure administrative avant toute facture ou commencement de chantier.
- Comparer les offres bancaires : même si le taux est nul, les conditions annexes comme les frais de dossier ou les assurances peuvent varier.
- Anticiper le calendrier : prendre en compte les délais de traitement de la demande et d’exécution des travaux pour limiter le stress sur le projet.
Un autre point crucial concerne la qualité des devis et des études fournies. Plus ceux-ci seront précis et exhaustifs, plus le dossier bancaire sera solide. Par exemple, une étude thermique complète réalisée par un professionnel reconnu facilite l’acceptation du prêt et évite des demandes de complément d’information qui rallongent les délais.
Enfin, gardez à l’esprit que la rénovation énergétique est un chantier parfois complexe, avec des contraintes techniques et réglementaires. Bien choisir son interlocuteur, qu’il s’agisse de l’artisan ou du conseiller bancaire, est un gage de sérénité. Vous pouvez notamment consulter notre guide sur le choix d’une entreprise de rénovation pour connaître les critères à privilégier lors de la sélection.
Voici un tableau récapitulatif des erreurs à éviter :
| Erreur fréquente | Conséquence | Conseil pratique |
|---|---|---|
| Début du chantier avant acceptation | Perte des aides financières | Obtenir l’accord avant toute signature |
| Devis incomplet ou non conforme | Retards dans l’instruction du dossier | Faire appel à des artisans certifiés et détailler les prestations |
| Non-respect des règles d’éligibilité | Refus de prêt | Se renseigner auprès d’une banque partenaire ou auprès de professionnels |
| Absence de planification | Débordements budgétaires et délais plus longs | Établir un calendrier avec marges de sécurité |
En suivant ces recommandations, votre démarche de financement pour la rénovation énergétique sera optimisée, minimisant les risques et facilitant la concrétisation de vos travaux.